Ulga na fotowoltaikę 2026 ile wynosi i kto może z niej skorzystać?
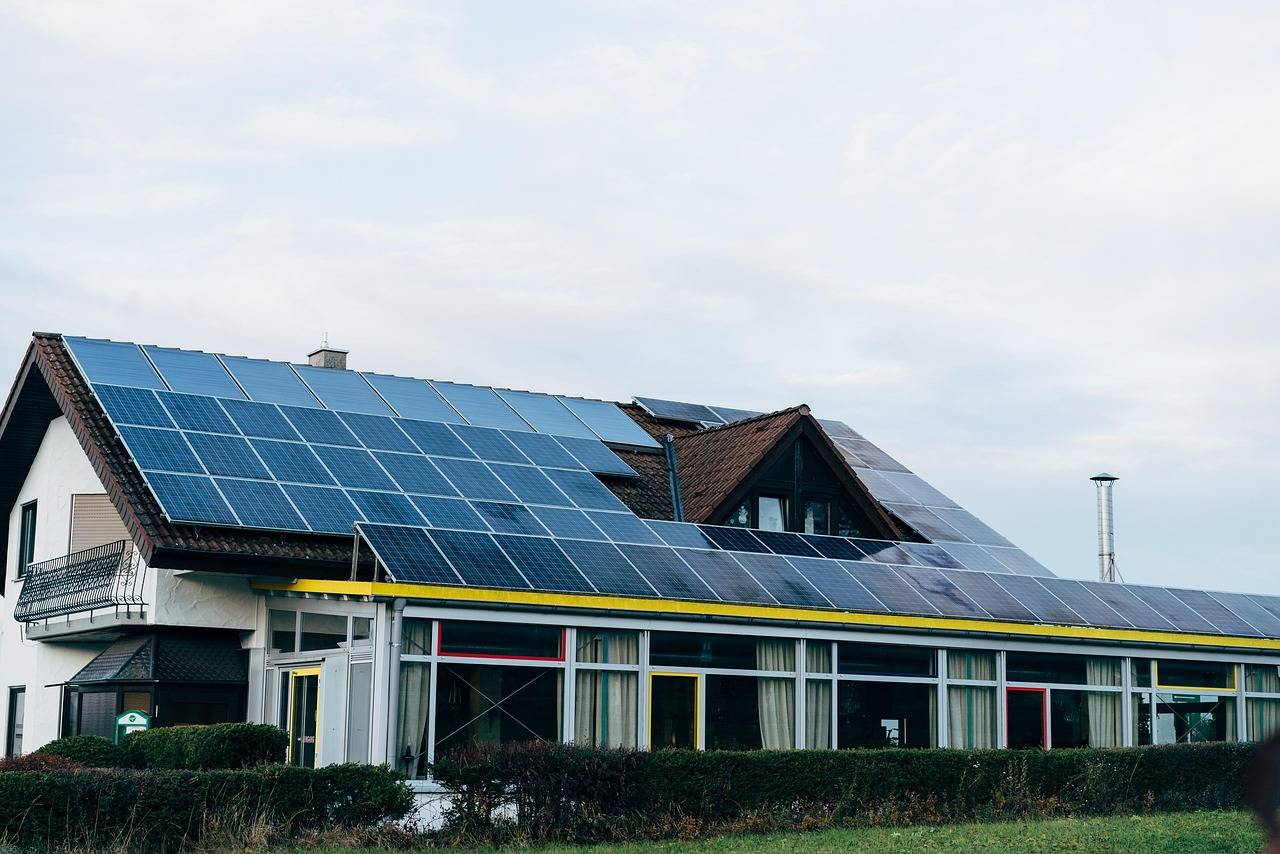
Ulga na fotowoltaikę 2026 to w praktyce ulga termomodernizacyjna. Odliczysz do 53 000 zł od podstawy opodatkowania na podatnika, a w małżeństwie nawet 106 000 zł łącznie. Skorzysta z niej wyłącznie właściciel lub współwłaściciel budynku mieszkalnego jednorodzinnego już oddanego do użytkowania. Potrzebne są faktury VAT, przedsięwzięcie należy zamknąć w 3 lata, a niewykorzystaną część można rozliczać do 6 lat. Ulga obniża podstawę opodatkowania w PIT i nie jest dotacją gotówkową. Rozlicza się ją m.in. w PIT-36, PIT-36L, PIT-37 lub PIT-28 [1][2][3][4][5].
Ile wynosi ulga na fotowoltaikę 2026?
Maksymalny limit odliczenia to 53 000 zł na podatnika. W przypadku małżonków, którzy każdy spełnia własne warunki ulgi, limit może się zsumować do 106 000 zł łącznie [1][2][3][5].
Limit dotyczy podatnika, a nie jednej instalacji. Oznacza to, że w ramach jednego limitu można rozliczać różne wydatki kwalifikowane związane z przedsięwzięciem termomodernizacyjnym, o ile łączna kwota odliczeń nie przekroczy ustawowego pułapu [1].
Ulga jest odliczeniem od podstawy opodatkowania i nie stanowi dopłaty gotówkowej. Realna korzyść zależy od formy i stawki opodatkowania oraz od wysokości dochodu lub przychodu kwalifikującego się do odliczenia [2][3]. Źródła branżowe wskazują, że przy stawce 32 procent pełne wykorzystanie limitu może przekładać się na korzyść rzędu 16 960 zł na podatnika [6].
Jeśli w danym roku podatkowym nie da się wykorzystać całego przysługującego limitu, pozostałą część można odliczać w latach następnych, nie dłużej niż przez 6 lat licząc od końca roku, w którym poniesiono pierwszy wydatek [1].
Kto może skorzystać z ulgi na fotowoltaikę?
Z ulgi korzystają właściciele lub współwłaściciele istniejących budynków mieszkalnych jednorodzinnych. Warunkiem jest związek inwestycji z takim budynkiem oraz jego status jako oddanego do użytkowania. Wydatki na dom w budowie co do zasady nie mieszczą się w katalogu termomodernizacji uprawniającej do odliczenia [1][2][3].
Ulga nie przysługuje osobom, które nie mają tytułu własności lub współwłasności odpowiedniego budynku, a także właścicielom lokali w budynkach wielorodzinnych. Ograniczenie to wynika z definicji przedsięwzięcia termomodernizacyjnego w kontekście budynku jednorodzinnego [3].
Podatnik musi mieć dochód lub przychód do odliczenia w wybranej formie opodatkowania. W praktyce ulgę rozliczają podatnicy składający zeznania PIT-36, PIT-36L, PIT-37 lub PIT-28, o ile spełnione są wymogi własności i dokumentacji [2][3].
Czym jest ulga na fotowoltaikę w 2026 roku i jak działa?
Ulga na fotowoltaikę w 2026 roku to preferencja podatkowa w ramach ulgi termomodernizacyjnej. Polega na odliczeniu od podstawy opodatkowania poniesionych wydatków na przedsięwzięcie termomodernizacyjne związane z budynkiem jednorodzinnym, w tym na montaż instalacji fotowoltaicznej [1][2].
Mechanizm działania jest prosty. Podatnik gromadzi wydatki kwalifikowane, sumuje je w granicach ustawowego limitu i wykazuje w zeznaniu rocznym jako odliczenie od dochodu lub przychodu w zależności od formy opodatkowania. Odliczenie redukuje podstawę opodatkowania, a nie jest wypłatą środków publicznych [1][2][3].
Limit dotyczy osoby podatnika. To rozwiązanie pozwala rozliczać kilka dopuszczalnych działań termomodernizacyjnych w ramach jednego pułapu, bez mnożenia limitów na pojedyncze instalacje [1].
Co można odliczyć w ramach ulgi na fotowoltaikę?
Odliczeniu podlega nie tylko zakup modułów fotowoltaicznych, ale też infrastruktura niezbędna do działania systemu oraz usługi montażowe związane z uruchomieniem instalacji. Katalog obejmuje elementy konieczne do funkcjonowania rozwiązania PV jako całości [4][6].
W wykazach wydatków kwalifikowanych wskazuje się wprost „ogniwo fotowoltaiczne wraz z infrastrukturą niezbędną do jego funkcjonowania”, co potwierdza szeroki, funkcjonalny zakres odliczenia w obszarze PV [6].
Warunkiem rozliczenia jest posiadanie prawidłowej dokumentacji potwierdzającej poniesienie kosztów. Podstawą są faktury VAT, które należy zachować na wypadek weryfikacji rozliczenia przez organ podatkowy [4][5].
Jak rozliczyć ulgę w PIT krok po kroku?
Najpierw należy upewnić się, że inwestycja dotyczy budynku mieszkalnego jednorodzinnego będącego Twoją własnością lub współwłasnością oraz że budynek jest już oddany do użytkowania. Dopiero w takim zakresie wydatki na fotowoltaikę stanowią przedsięwzięcie termomodernizacyjne uprawniające do odliczenia [1][3].
Następnie trzeba zgromadzić faktury VAT dokumentujące poniesione koszty zakupu elementów instalacji oraz usług montażowych. Bez nich odliczenie nie będzie możliwe w zeznaniu rocznym [4][5].
Kolejny krok to zsumowanie wydatków kwalifikowanych z danego przedsięwzięcia i wpisanie ich w odpowiedniej części zeznania podatkowego. Ulga przysługuje podatnikom składającym m.in. PIT-36, PIT-36L, PIT-37 lub PIT-28, zgodnie z zasadami właściwymi dla danej formy opodatkowania [2].
Jeżeli w jednym roku podatkowym nie wykorzystasz całego przysługującego limitu, pozostałą część możesz odliczać w kolejnych latach, z zachowaniem ograniczenia czasowego wynoszącego 6 lat od końca roku pierwszego wydatku [1].
Do kiedy trzeba zakończyć przedsięwzięcie i jak długo można korzystać z odliczenia?
Przedsięwzięcie termomodernizacyjne należy zakończyć w ciągu 3 lat licząc od końca roku podatkowego, w którym poniesiono pierwszy wydatek. Ten wymóg dotyczy także inwestycji w fotowoltaikę powiązanej z budynkiem jednorodzinnym [3].
Niewykorzystaną część ulgi można odliczać w zeznaniach za kolejne lata, jednak nie dłużej niż przez 6 lat od końca roku, w którym ujęto pierwsze koszty przedsięwzięcia [1].
Jakie są ograniczenia i na co uważać?
Ulga nie obejmuje typowych kosztów budowy nowego domu. Budynek musi być istniejący i oddany do użytkowania. Z odliczenia nie skorzystają także osoby niebędące właścicielami ani współwłaścicielami, a także właściciele lokali w budynkach wielorodzinnych, ponieważ ulga dotyczy budynków jednorodzinnych [3].
Odliczenie nie jest dofinansowaniem gotówkowym, tylko redukcją podstawy opodatkowania. Aby rzeczywiście obniżyć podatek, podatnik musi mieć odpowiedni dochód lub przychód do odliczenia w ramach swojej formy opodatkowania [2][3].
Kluczowe jest kompletowanie dokumentacji księgowej. Faktury VAT to dowód wydatku, bez którego odliczenie będzie kwestionowane przy ewentualnej kontroli [4][5].
Bibliografia
- https://www.podatki.gov.pl/ulgi-i-odliczenia/ulga-termomodernizacyjna-pit
- https://www.e-pity.pl/ulgi-odliczenia/ulga-termomodernizacyjna/
- https://fotowoltaikaonline.pl/ulga-termomodernizacyjna-fotowoltaika
- https://aforenergy.com/pl/czy-fotowoltaike-mozna-odliczyc-od-podatku-poradnik/
- https://di.com.pl/jak-dziala-dofinansowanie-do-fotowoltaiki-i-kto-moze-z-niego-skorzystac-72566
- https://www.vobmat.pl/pl/blog/Ulga-podatkowa-na-fotowoltaike-w-Polsce-2026-kompletny-przewodnik-z-przykladami-rozliczen-i-optymalizacja/37
MagazynOZE.pl to zespół pasjonatów i ekspertów, którzy z zaangażowaniem tworzą portal poświęcony odnawialnym źródłom energii. Łączymy rzetelność dziennikarską z wiedzą praktyczną, by dostarczać sprawdzone analizy, praktyczne poradniki i inspirujące historie. Naszym celem jest edukacja i wsparcie świadomych wyborów, budowanie społeczności oraz promowanie czystej, zrównoważonej przyszłości energetycznej.