
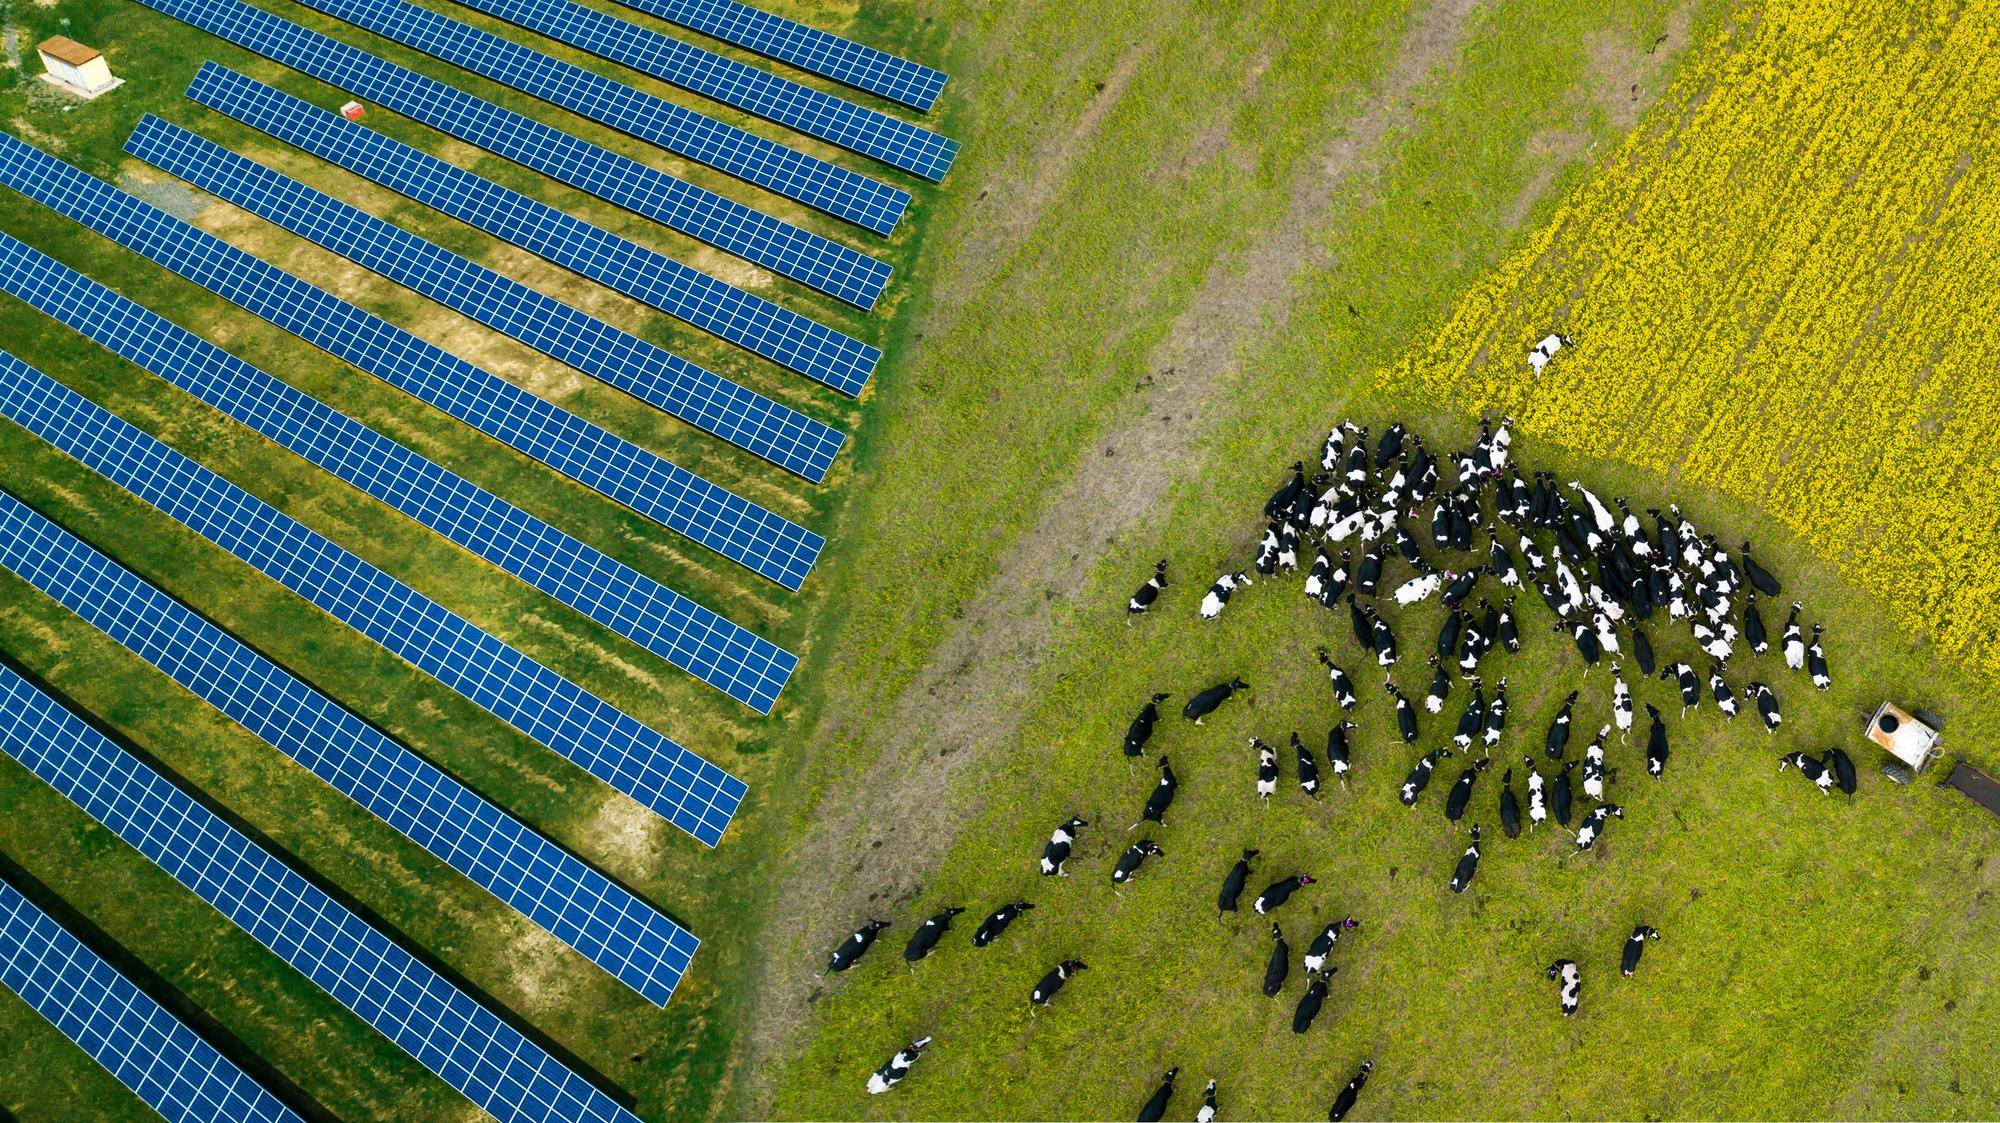
Jaki podatek gruntowy obowiązuje przy farmach fotowoltaicznych?

Podatek gruntowy przy farmach fotowoltaicznych to w praktyce podatek od nieruchomości od gruntu zajętego na działalność gospodarczą, według stawek gminy w granicach ustawowego limitu, a nie podatek rolny, jeśli teren faktycznie służy farmie. Od 1 stycznia 2025 r. opodatkowaniu jako budowle podlegają wyłącznie części budowlane elektrowni fotowoltaicznych, a nie automatycznie cała instalacja. Budowlane elementy rozlicza się co do zasady według stawki 2 procent wartości, natomiast grunt najczęściej według powierzchni i stawki ustalonej przez radę gminy.
Jaki podatek gruntowy obowiązuje przy farmach fotowoltaicznych?
Podstawowym obciążeniem lokalnym jest podatek od nieruchomości regulowany ustawą o podatkach i opłatach lokalnych. Wysokość stawek uchwala gmina w granicach corocznie limitowanych ustawowo. Działka zajęta na prowadzenie działalności gospodarczej związanej z farmą co do zasady nie podlega podatkowi rolnemu, tylko podatkowi od nieruchomości według stawek dla gruntów związanych z działalnością gospodarczą.
Farma nie tworzy jednego przedmiotu opodatkowania. Opodatkowaniu podlegają odrębnie grunt, budowle oraz budynki, jeżeli występują i spełniają ustawowe kryteria.
Jak prawidłowo zakwalifikować grunt?
Najpierw ustala się oznaczenie działki w ewidencji gruntów, a następnie jej faktyczne wykorzystanie, ponieważ sam rolny charakter w ewidencji nie przesądza o podatku rolnym. Jeżeli powierzchnia działki służy panelom, drogom technologicznym, ogrodzeniu, urządzeniom elektroenergetycznym, serwisowi lub ochronie, może zostać uznana przez gminę za grunt zajęty na prowadzenie działalności gospodarczej.
Za zajęte na działalność mogą zostać uznane także przestrzenie między panelami oraz między panelami a ogrodzeniem, jeśli są niezbędne do funkcjonowania farmy. Ostateczna kwalifikacja zależy od stanu faktycznego, dokumentacji technicznej, ewidencji gruntów, sposobu wykorzystania działki oraz stanowiska właściwej gminy.
Ile wynosi podatek od budowli i czego dotyczy?
Od 1 stycznia 2025 r. elektrownie fotowoltaiczne zostały wskazane wprost jako budowle, ale wyłącznie w zakresie ich części budowlanych. Oznacza to, że fundamenty, konstrukcje wsporcze i inne elementy budowlane mogą być opodatkowane podatkiem od nieruchomości jako budowle.
Co do zasady stawka podatku od budowli związanych z działalnością gospodarczą wynosi 2 procent wartości, ustalanej według zasad podatkowych. W przypadku budowli podstawą opodatkowania pozostaje wartość tych obiektów, a nie powierzchnia zajmowanego terenu.
Czy panele i urządzenia techniczne zwiększają podstawę opodatkowania?
Panele, moduły, falowniki i inne urządzenia nie powinny być utożsamiane automatycznie z budowlą. Kluczowe znaczenie ma kwalifikacja konkretnego elementu oraz jego trwałe powiązanie z gruntem, a nie samo techniczne połączenie z instalacją. W orzecznictwie podkreślano, że opodatkowaniu podlegają przede wszystkim budowlane części farmy, a nie sama wartość paneli czy urządzeń elektroenergetycznych.
Co z budynkami, stacjami transformatorowymi i infrastrukturą towarzyszącą?
Podatek od budynków dotyczy obiektów spełniających kryteria budynku w rozumieniu przepisów o podatku od nieruchomości. Stacje transformatorowe oraz inne obiekty techniczne podlegają odrębnej ocenie jako budynki albo budowle w zależności od ich konstrukcji, sposobu posadowienia i funkcji.
Farma fotowoltaiczna jako całość nie stanowi automatycznie odrębnej nieruchomości na potrzeby podatku. Przedmiotem opodatkowania są konkretne grunty, budynki i budowle, jeżeli spełniają ustawowe kryteria.
Na czym polega ustalenie powierzchni gruntu zajętego działalności?
W praktyce analizie podlega cała działka, w tym teren pod panelami, przestrzeń między rzędami paneli, drogi dojazdowe i place techniczne, obszar pod stacjami transformatorowymi oraz teren ogrodzony i niezbędny do eksploatacji. Jeżeli bez tych powierzchni farma nie mogłaby prawidłowo funkcjonować, gmina może uznać je za zajęte na działalność gospodarczą i opodatkować podatkiem od nieruchomości.
Czy można stosować podatek rolny na części działki?
Podatek rolny może mieć zastosowanie wyłącznie do tej części gruntu, która nie została zajęta na działalność gospodarczą i nadal jest wykorzystywana rolniczo. Decyduje faktyczny sposób używania terenu, a nie wyłącznie klasyfikacja ewidencyjna.
Kto ustala wysokość podatku i jak go zgłosić?
Organem podatkowym właściwym dla podatku od nieruchomości jest gmina położenia nieruchomości. Rada gminy ustala stawki w granicach ustawowych limitów. Podatnik składa deklarację na podatek od nieruchomości na właściwym formularzu gminnym, z wykazaniem gruntów, budynków oraz budowli podlegających opodatkowaniu.
Czy zmiany od 2025 r. wpływają na opodatkowanie farm?
Tak. Od 2025 r. przepisy wprost wskazują elektrownie fotowoltaiczne jako budowle, ale tylko w zakresie części budowlanych, co porządkuje praktykę i ogranicza ryzyko kwalifikowania całej instalacji jako jednej budowli. Zmiana nie eliminuje jednak sporów dotyczących tego, które elementy są częścią budowlaną, jak ustalić powierzchnię gruntu zajętego działalnością oraz jak kwalifikować infrastrukturę towarzyszącą.
Jakie znaczenie ma trwałe związanie z gruntem?
Trwałe związanie z gruntem jest jednym z elementów oceny, czy dany obiekt ma charakter budowlany. Znaczenie mają sposób posadowienia, istnienie fundamentów, możliwość demontażu, przeznaczenie, funkcja oraz dokumentacja projektowa i budowlana. Sam fakt technicznego połączenia urządzenia z instalacją nie przesądza o uznaniu go za część budowlaną.
Dlaczego umowa dzierżawy ma znaczenie ograniczone?
Umowa dzierżawy powinna precyzyjnie określać powierzchnię przekazaną pod farmę, drogi i infrastrukturę, a także zasady odpowiedzialności za podatek i obowiązki zgłoszeniowe. Jednak umowne przeniesienie ekonomicznego ciężaru podatku nie zmienia ustawowego statusu podatnika wobec gminy. O opodatkowaniu decyduje faktyczne wykorzystanie terenu oraz przepisy prawa miejscowego i powszechnego.
Czym różni się podatek od nieruchomości od podatków dochodowych?
Podatek od nieruchomości jest podatkiem lokalnym i nie zastępuje obciążeń dochodowych. Przychody i koszty działalności farmy mogą wpływać na rozliczenia w CIT albo PIT niezależnie od opodatkowania gruntu, budowli i budynków podatkiem od nieruchomości.
Czy wymagane są dodatkowe opłaty przy wyłączeniu gruntu z produkcji rolnej?
Może wystąpić odrębna opłata za wyłączenie gruntu z produkcji rolnej, niezależnie od podatku od nieruchomości. Kwestia ta łączy się z faktycznym sposobem wykorzystania działki oraz zmianą przeznaczenia gruntu.
Podsumowanie
W farmach fotowoltaicznych podatek gruntowy to zasadniczo podatek od nieruchomości od gruntu zajętego działalnością, według stawek gminy w granicach ustawowego limitu. Od 2025 r. opodatkowaniu jako budowle podlegają tylko części budowlane, zaś elementy techniczne wymagają odrębnej oceny. O wyniku rozliczeń decydują faktyczne wykorzystanie terenu, prawidłowa kwalifikacja budynków i budowli oraz stanowisko właściwej gminy.
MagazynOZE.pl to zespół pasjonatów i ekspertów, którzy z zaangażowaniem tworzą portal poświęcony odnawialnym źródłom energii. Łączymy rzetelność dziennikarską z wiedzą praktyczną, by dostarczać sprawdzone analizy, praktyczne poradniki i inspirujące historie. Naszym celem jest edukacja i wsparcie świadomych wyborów, budowanie społeczności oraz promowanie czystej, zrównoważonej przyszłości energetycznej.